Artykuł sponsorowany
Kiedy odpowiedzialność przewoźnika naprawdę chroni mienie podczas przeprowadzki mieszkania i biura
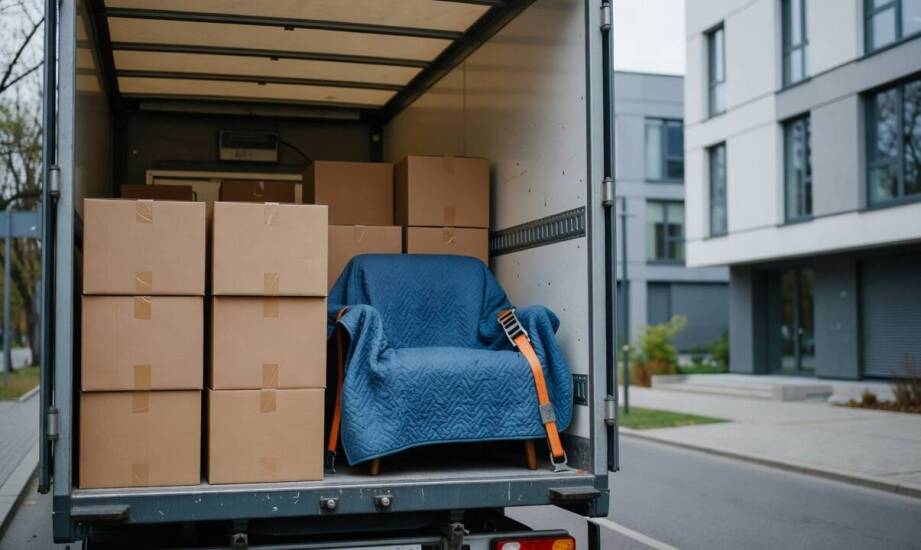
Zmiana miejsca zamieszkania lub siedziby firmy to złożony proces logistyczny, który wymaga przetransportowania wielu wartościowych przedmiotów. Po zakończeniu rozładunku, gdy największe emocje już opadną, właściciel często odkrywa uszkodzenia mebli, pęknięcia na sprzęcie elektronicznym lub zagubienie ważnych dokumentów dopiero podczas spokojnego rozpakowywania kartonów. W takiej sytuacji pierwszym krokiem staje się nerwowe sprawdzanie zapisów w umowie, aby ustalić podmiot odpowiedzialny za naprawienie powstałej szkody. Zrozumienie mechanizmów ochrony mienia przed rozpoczęciem pakowania pozwala uniknąć późniejszych rozczarowań i przeciągających się impasów prawnych. Pomyślna likwidacja szkody zależy bowiem od precyzyjnych regulacji kodeksowych i ubezpieczeniowych, a nie od słownych zapewnień pracowników ekipy transportowej.
Różnice między odpowiedzialnością przewoźnika a polisami ubezpieczeniowymi
Prawo ściśle reguluje moment, w którym wykonawca przejmuje pieczę nad powierzonym majątkiem. Zgodnie z wytycznymi Kodeksu cywilnego przewoźnik odpowiada za utratę, ubytek lub uszkodzenie przesyłki od momentu jej fizycznego przyjęcia do przewozu aż do chwili ostatecznego wydania odbiorcy. Ta odpowiedzialność ma charakter obiektywny i opiera się na zasadzie ryzyka. Oznacza to konieczność naprawienia szkody niezależnie od udowodnienia bezpośredniej winy pracownika, chyba że uszkodzenie wynika z nagłego działania siły wyższej, naturalnych właściwości samego towaru lub wyraźnych zaniedbań nadawcy.
Odpowiedzialność kontraktowa wynika bezpośrednio z indywidualnych postanowień umowy podpisanej z wykonawcą relokacji. Ten dokument często doprecyzowuje obowiązki obu stron, w tym zasady prawidłowego przygotowania ładunku do drogi. Należy wyraźnie rozdzielić dwa odmienne instrumenty finansowe chroniące całą operację: polisę odpowiedzialności cywilnej (OC) przewoźnika oraz ubezpieczenie mienia w transporcie, potocznie nazywane ubezpieczeniem cargo. Polisa OCP chroni interesy samej firmy transportowej w przypadku błędów personelu podczas załadunku, jazdy i rozładunku. Z kolei dodatkowe ubezpieczenie cargo zabezpiecza bezpośrednio wartość przewożonego towaru, obejmując szerszy katalog zdarzeń losowych wykraczających poza strefę kontroli kierowcy.
Zdarzenia objęte standardową ochroną to najczęściej upadki ciężkich przedmiotów z rąk pracowników, kolizje drogowe czy zniszczenia wynikające z niewłaściwego rozmieszczenia ładunku w przestrzeni bagażowej auta. Poza zakresem odpowiedzialności pozostają wcześniejsze defekty, naturalne zużycie materiału oraz szkody spowodowane ewidentnie niewłaściwym zabezpieczeniem przedmiotów przez samego właściciela przed przyjazdem ekipy. W przypadku delikatnego wyposażenia, takiego jak szkło, sprzęt laboratoryjny czy rodzinne pamiątki, ochrona nie wygasa w sposób automatyczny. Kluczowe znaczenie dla ewentualnego uznania roszczenia ma rzeczywista przyczyna powstania szkody, fizyczne właściwości transportowanego towaru oraz konkretne wyłączenia zapisane w ogólnych warunkach ubezpieczenia.
Dowody, limity kwotowe i skuteczna procedura zgłaszania szkody
Wysokość wypłacanego odszkodowania zależy bezpośrednio od zwykłej rynkowej wartości przewożonych rzeczy, którą należy rzetelnie udokumentować w momencie zlecania usługi. Jeśli uszkodzenie wynika z winy umyślnej lub rażącego niedbalstwa ekipy transportowej, ubezpieczyciel przewoźnika musi pokryć pełną wartość zaistniałych strat. W przypadku przedmiotów o szczególnej wartości, takich jak antyki, dzieła sztuki, gotówka czy kosztowności, odpowiedzialność finansowa przewoźnika powstaje wyłącznie po wyraźnym zadeklarowaniu ich specyficznych cech przed rozpoczęciem prac załadunkowych.
Każda profesjonalnie działająca firma przeprowadzkowa w Warszawie opiera ewentualny proces reklamacyjny na twardych, weryfikowalnych dowodach. Fundamentalne znaczenie mają poprawnie sporządzony protokół zdawczo-odbiorczy, szczegółowy spis inwentarza oraz wyraźne zdjęcia dokumentujące stan techniczny i wizualny przedmiotów jeszcze przed ich wyniesieniem z lokalu. Brak tych kluczowych dokumentów sprawia, że późniejsze udowodnienie winy wykonawcy staje się niezwykle trudne. Z tego względu na rynku sprawniej funkcjonują podmioty dysponujące odpowiednim zapleczem technicznym. Przykładowo firma Transport Rafał Tomaszewski realizuje przenosiny mieszkań, domów jednorodzinnych i przestrzeni biurowych przy użyciu sprawdzonego sprzętu, w tym aut wyposażonych w windy załadowcze. Zastosowanie takich maszyn fizycznie zmniejsza ryzyko upuszczenia lub obicia ciężkich gabarytów podczas wnoszenia i układania ich na pace.
Prawidłowa procedura zgłoszenia szkody wymaga natychmiastowego działania ze strony poszkodowanego klienta. Właściciel mienia musi niezwłocznie powiadomić wykonawcę o zaistniałej sytuacji, dołączając kompletną dokumentację fotograficzną nowo odkrytych uszkodzeń, podpisaną kopię protokołu odbioru oraz dokładny opis okoliczności zdarzenia. Błędy takie jak zacieranie śladów, wyrzucenie uszkodzonych elementów przed przyjazdem rzeczoznawcy czy opóźnione wysłanie pisma znacząco osłabiają roszczenie. W wielu przypadkach te zaniedbania stanowią bezpośrednią podstawę do całkowitej odmowy wypłaty odszkodowania przez towarzystwo ubezpieczeniowe.
Realne bezpieczeństwo zgromadzonego dobytku podczas zmiany miejsca zamieszkania opiera się na świadomym zarządzaniu ryzykiem logistycznym. Skuteczna ochrona prawna i finansowa wymaga od klienta rzetelnego przygotowania powierzanego ładunku, sporządzenia precyzyjnego inwentarza oraz starannego oznaczenia kartonów zawierających elementy podatne na wstrząsy. Samo podpisanie zlecenia transportowego nie gwarantuje automatycznej rekompensaty w przypadku zarysowania ekranu telewizora czy uszkodzenia zawiasów w zabytkowej szafie. Dopiero połączenie właściwego zabezpieczenia fizycznego, rygorystycznej dokumentacji stanu początkowego oraz weryfikacji zakresu polisy pozwala przejść przez proces relokacji ze spokojem. Dokładne zrozumienie ustawowych granic odpowiedzialności przewoźnika to najlepszy sposób na ochronę własnego portfela przed nieprzewidzianymi wydatkami naprawczymi.
Kategorie artykułów
Polecane artykuły
Jak kute pręty C45 wpływają na trwałość konstrukcji stalowych?
Jak projektować wnętrza z wykorzystaniem mebli na zamówienie, aby zwiększyć ich funkcjonalność?
Zalety montażu świateł dziennych LED w samochodzie
